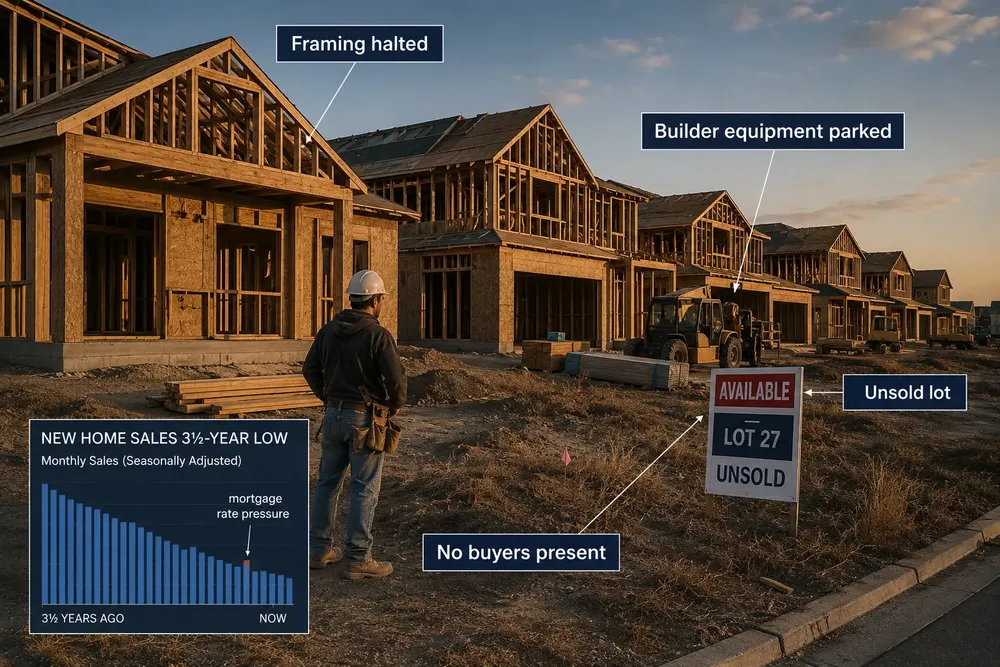
Los inicios de construcción de viviendas unifamiliares en EE.UU. cayeron 9,9% en julio, a una tasa anual desestacionalizada de 808.000 viviendas, la más baja desde noviembre de 2022, mientras que la construcción de todo tipo de viviendas disminuyó 12,4%, una señal adicional de debilidad en un mercado ya limitado por tasas hipotecarias cercanas al 7%. Los últimos datos de la Oficina del Censo muestran que la construcción de viviendas unifamiliares se ubicó 15,7% por debajo del nivel registrado un año antes, mientras Reuters informó que los contratos pendientes de viviendas usadas también disminuyeron 2,3% en julio.
Las cifras describen un mercado inmobiliario con un problema inusual: Estados Unidos puede tener simultáneamente una escasez de viviendas a largo plazo y una débil demanda inmediata de nuevas construcciones. Los constructores no responden a cuántos estadounidenses necesitan vivienda en teoría, sino a cuántos hogares pueden comprarla a los precios y costos de financiamiento vigentes. Cuando las tasas hipotecarias son lo suficientemente altas como para sacar a los compradores del mercado, una escasez estructural no necesariamente se traduce en ventas o construcción mensual sólidas.
Hubo una señal en sentido contrario. Los permisos de construcción de viviendas unifamiliares aumentaron 2,5%, a una tasa anual de 894.000, mientras que los permisos para todo tipo de viviendas subieron 5%, a 1,443 millones. Esto indica que los constructores no han abandonado los proyectos futuros. Mantienen proyectos que pueden avanzar si mejoran las condiciones de financiamiento, aunque postergan la conversión de algunos de esos planes en obras activas.
Las tasas hipotecarias han alterado la asequibilidad sin reducir la necesidad de vivienda
La tasa promedio de una hipoteca fija a 30 años sigue en aproximadamente 6,7%, más del doble de las tasas a las que accedieron muchos propietarios que compraron o refinanciaron durante el período de crédito excepcionalmente barato de la pandemia. La encuesta hipotecaria semanal de Freddie Mac ofrece la medida más clara de las restricciones de financiamiento: incluso variaciones relativamente pequeñas alrededor del nivel actual cambian de manera significativa el pago requerido para comprar una vivienda.
Para un hogar que obtiene un préstamo de $400.000, una hipoteca a 30 años con una tasa de 6,7% exige aproximadamente $2.580 mensuales de capital e intereses, antes de impuestos sobre la propiedad, seguros o cuotas de asociaciones. Con una tasa de 3%, el mismo préstamo requeriría unos $1.686. La diferencia se acerca a $900 mensuales sin que cambien el precio de la vivienda ni el monto del préstamo.
Ese cálculo afecta directamente a los posibles compradores, pero también restringe la oferta. Millones de propietarios actuales tienen hipotecas otorgadas a tasas muy inferiores a las vigentes en el mercado. Vender una vivienda puede significar, por tanto, renunciar a un financiamiento barato y asumir un préstamo considerablemente más costoso para adquirir la propiedad de reemplazo. Los economistas suelen describir este efecto como un «anclaje» a la tasa hipotecaria: los propietarios que en otras circunstancias se mudarían permanecen donde están porque el costo financiero es demasiado alto.
El resultado puede parecer contradictorio. Las tasas altas debilitan la demanda porque los compradores pueden pagar menos por una vivienda y, al mismo tiempo, limitan la oferta porque los propietarios actuales se muestran reacios a vender. Por ello, los precios no necesariamente caen con la misma intensidad que el volumen de transacciones.
Los constructores enfrentan un problema de inventario a corto plazo dentro de una escasez de largo plazo
La disminución de los inicios de construcción también refleja el inventario que los constructores ya tienen a la venta. Una empresa constructora debe decidir si tiene sentido económico agregar otra subdivisión o una nueva fase mientras las viviendas terminadas tardan más en venderse. Ben Ayers, economista sénior de Nationwide, dijo a Reuters que probablemente los constructores mantendrán la cautela antes de hacer nuevas inversiones importantes hasta que las tasas hipotecarias bajen lo suficiente como para ayudar a reducir el inventario existente.
Eso no invalida las estimaciones de que el país necesita más viviendas. Demuestra que la necesidad de vivienda y la demanda efectiva de compra son conceptos económicos distintos. Un hogar puede necesitar una vivienda, pero no reunir los requisitos para obtener una hipoteca suficientemente grande para comprarla. Un área metropolitana puede tener muy pocas viviendas en relación con su población, mientras los constructores de esa misma zona enfrentan ventas insuficientes a los precios actuales.
Los constructores recurren cada vez más a subsidios para reducir las tasas hipotecarias, ayuda con los costos de cierre y otros incentivos para cerrar esa brecha. Esas concesiones pueden hacer que una vivienda nueva sea más competitiva frente a una usada, porque los grandes constructores suelen tener más flexibilidad financiera que los propietarios individuales para subsidiar el financiamiento.
Pero los incentivos tienen límites. Si los compradores esperan que las tasas bajen más adelante, o si las cuotas mensuales siguen superando los umbrales para calificar incluso después de las concesiones, los constructores todavía tienen motivos para reducir el ritmo de nuevos inicios de obra.
La actividad de las viviendas usadas muestra la misma restricción desde el otro lado
La firma de contratos para viviendas usadas cayó 2,3% en julio y alcanzó su nivel más bajo desde enero, según cifras publicadas por Reuters. Lawrence Yun, economista jefe de la Asociación Nacional de Agentes Inmobiliarios, señaló como uno de los factores que afectaron a los compradores el hecho de que las tasas hipotecarias alcanzaran sus niveles más altos del año durante la temporada de ventas de verano.
Sin embargo, el mercado ha dejado de favorecer de manera tan uniforme a los vendedores. En muchos mercados, las viviendas tardan más en venderse, las ofertas por encima del precio solicitado son menos frecuentes y el inventario ha mejorado frente a la escasez extrema registrada a comienzos de la década. Ninguno de esos cambios produce automáticamente una corrección nacional de precios, porque las condiciones del mercado inmobiliario varían considerablemente según el área metropolitana y la región.
Esa diferencia regional es importante. Una ciudad con rápido crecimiento del empleo y la población, poca disponibilidad de terrenos y construcción limitada puede comportarse de manera muy distinta a un mercado donde se ha desacelerado la migración de la época de la pandemia y las nuevas subdivisiones han añadido un inventario considerable.
Por tanto, las estadísticas nacionales describen una tendencia, no todos los mercados locales.
El aumento de los permisos en julio impide interpretar la caída de un solo mes como un colapso
Los inicios mensuales de construcción de viviendas son volátiles y están sujetos a revisión, y la Oficina del Censo informa intervalos estadísticos de confianza relativamente amplios para muchas variaciones mensuales. Por eso, la caída de julio debe evaluarse junto con otros datos, en lugar de interpretarla por sí sola como prueba de que la construcción residencial ha entrado en un nuevo colapso.
Sin embargo, el patrón general es difícil de ignorar. Los inicios de construcción de viviendas unifamiliares alcanzaron su nivel más bajo en más de tres años. La construcción registró una fuerte caída interanual. La actividad de contratos para viviendas usadas se debilitó. Las tasas hipotecarias siguen elevadas. En conjunto, esas medidas describen un sector inmobiliario que opera por debajo de su capacidad reciente.
Los permisos son la principal razón para actuar con cautela antes de llegar a una conclusión más grave. Los constructores siguen solicitando autorizaciones para futuras viviendas, lo que indica que prevén una demanda que podría reaparecer si mejora el financiamiento.
Por tanto, la restricción decisiva no es la ausencia de estadounidenses que quieran una vivienda. Es el costo de convertir ese deseo en una cuota mensual.
Hasta que las tasas hipotecarias, los precios de las viviendas, los ingresos de los hogares o alguna combinación de los tres cambien de manera significativa, el mercado inmobiliario puede permanecer en un equilibrio incómodo: los compradores necesitan viviendas, los constructores pueden edificarlas y los propietarios actuales podrían venderlas, pero al mismo tiempo menos transacciones resultan viables desde el punto de vista financiero.